Rembourser un prêt par anticipation peut sembler une décision complexe. Quand est-il vraiment judicieux de le faire ? Cette question mérite notre attention, surtout dans un contexte économique où chaque centime compte. Que l’on cherche à réduire ses intérêts ou à se libérer d’une dette, comprendre les implications de ce choix est essentiel.
Dans cet article, nous allons explorer les moments opportuns pour rembourser un prêt par anticipation, les avantages et les inconvénients associés. Quels sont les critères à considérer avant de faire ce pas ? En nous plongeant dans les détails, nous vous aiderons à prendre une décision éclairée qui pourrait alléger votre charge financière. Préparez-vous à découvrir des conseils pratiques et des informations clés qui vous guideront dans cette démarche.
Comprendre Le Remboursement Anticipé
Le remboursement anticipé d’un prêt représente une option sérieuse qui mérite notre attention. Avant de se lancer, il est crucial de saisir comment cela fonctionne. Quand on rembourse un prêt avant son échéance, cela peut entraîner des économies d’intérêts. Cependant, des frais de remboursement anticipé peuvent également intervenir, ce qui demande une réflexion approfondie.
Il existe plusieurs critères à considérer avant de prendre une décision. Premièrement, vérifions les termes de notre contrat. Certains prêts incluent des pénalités pour remboursement anticipé. Ensuite, évaluons notre situation financière actuelle. Si nous disposons de fonds suffisants, le remboursement peut alléger notre charge d’intérêt à long terme.
Analysons maintenant les moments propices pour rembourser notre prêt par anticipation. On pourrait penser à rembourser lorsque le taux d’intérêt du prêt est élevé ou lorsque l’on reçoit un bonus ou une somme d’argent inattendue. Cela peut améliorer notre santé financière en réduisant le montant total des intérêts à payer.
| Critère | Détails |
|---|---|
| Période de remboursement | Évaluez si cela est possible à chaque échéance |
| Taux d’intérêt actuel | Vérifiez si le taux est supérieur à la moyenne |
| Situation financière | Assurez-vous que d’autres engagements ne sont pas affectés |
| Pénalités éventuelles | Analysez les frais associés au remboursement anticipé |
Des conseils pratiques peuvent aider à naviguer cette décision. Examens réguliers de notre situation de remboursement en lien avec nos objectifs financiers évitent des décisions précipitées. De plus, consulter un conseiller financier peut nous fournir des recommandations personnalisées et précieuses.
Nous devons aussi tenir compte des implications fiscales. Parfois, les intérêts sur les prêts hypothécaires sont déductibles, et rembourser un prêt par anticipation peut modifier notre bénéfice fiscal. En sachant cela, nous pouvons peser davantage les avantages et les inconvénients.
Avantages Du Remboursement Anticipé
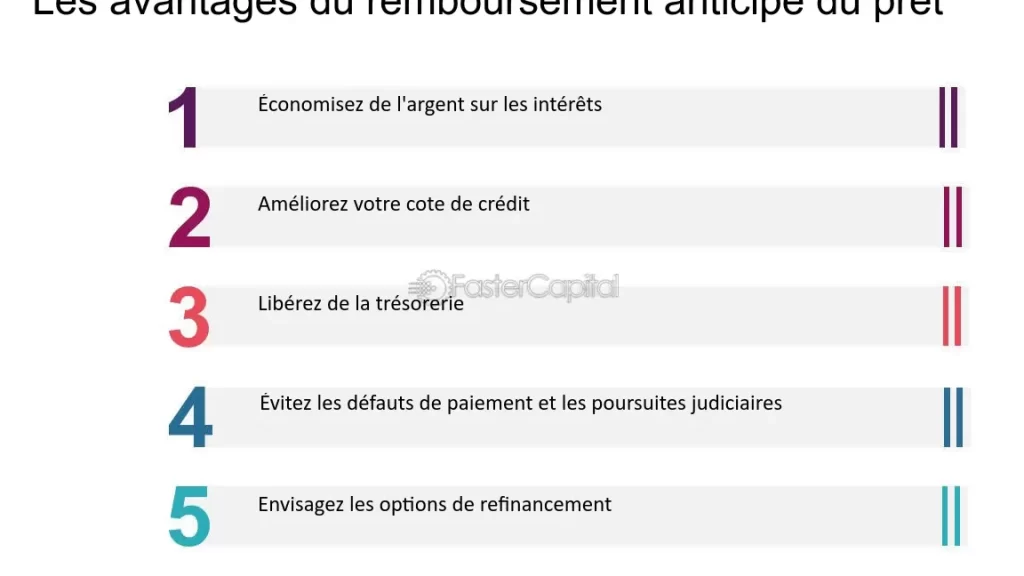
Le remboursement anticipé d’un prêt présente plusieurs avantages significatifs. En choisissant cette option, nous pouvons optimiser notre situation financière et réaliser des économies notables sur les intérêts.
Économies Sur Les Intérêts
Rembourser un prêt par anticipation permet souvent de réduire le montant total des intérêts à payer. En effet, moins de temps nous restons endettés, moins nous accumulons d’intérêts. Cette stratégie est particulièrement efficace lorsque les taux d’intérêt sont élevés. Par exemple, si nous remboursons un prêt à un taux d’intérêt de 5 % plus tôt, les économies peuvent rapidement s’accumuler. Nous pourrions constater une réduction de plusieurs centaines d’euros, selon le montant du prêt et la durée restante. Cela peut alléger notre charge financière et nous offrir davantage de flexibilité budgétaire.
Amélioration De La Situation Financière
Le remboursement anticipé contribue également à améliorer notre situation financière générale. En réduisant notre endettement, nous renforçons notre crédit et notre capacité à obtenir des prêts futurs. De plus, lorsqu’un prêt est remboursé, cela libère des liquidités mensuelles. Cette somme peut être réaffectée à d’autres investissements, à des économies, ou même à des projets personnels. Nous allons également ressentir un soulagement psychologique, car vivre sans dettes est souvent associé à moins de stress financier. En somme, chaque remboursement anticipé nous rapproche d’une meilleure stabilité financière.
Inconvénients Du Remboursement Anticipé
Le remboursement anticipé d’un prêt présente certains inconvénients qu’il est essentiel de considérer. Avant de décider d’adopter cette option, examinons de plus près ces aspects.
Pénalités De Remboursement
Les pénalités de remboursement anticipé peuvent représenter un coût significatif. De nombreux contrats de prêt incluent des frais si l’on choisit de rembourser avant l’échéance prévue. Ces frais varient selon les établissements financiers, mais ils peuvent aller de 1% à 5% du capital restant dû. Ainsi, un remboursement anticipé peut s’accompagner de dépenses imprévues, réduisant les économies d’intérêts anticipées.
Il est crucial de lire attentivement les conditions du contrat. Certaines institutions appliquent des pénalités durant les premières années d’un prêt, tandis que d’autres peuvent être plus flexibles. En conséquence, comprendre ces conditions évite des surprises désagréables.
Impact Sur Le Crédit
Rembourser un prêt en avance peut aussi influencer notre score de crédit. Bien qu’un remboursement anticipé puisse sembler positif, cela pourrait réduire la diversité de notre crédit. Les établissements de crédit tiennent compte de notre historique, et fermer un compte par remboursement peut diminuer notre ratio d’utilisation du crédit.
Un prêt remboursé rapidement peut faire croire que nous n’utilisons pas bien le crédit. Les agences de notation peuvent percevoir cela comme un signal négatif, ce qui pourrait affecter notre capacité à obtenir de nouveaux crédits futurs.
Enfin, il est important de se rappeler que chaque situation est unique. Chaque décision concernant le remboursement anticipé requiert une évaluation soigneuse de l’ensemble de nos finances et de nos objectifs à long terme.
Quand Rembourser Un Prêt Par Anticipation
Le remboursement anticipé d’un prêt requiert une réflexion approfondie. Nous souhaitons explorer les moments clés pour envisager cette option.
Analyse Des Conditions De Remboursement
Analyser les conditions de remboursement d’un prêt constitue un élément essentiel. Les contrats de prêt contiennent souvent des clauses spécifiques concernant le remboursement anticipé. Ces clauses peuvent inclure :
- Pénalités financières pour remboursement anticipé, généralement entre 1% et 5% du capital restant dû.
- Montants minimums de remboursement anticipé qui peuvent être requis.
- Information sur les économies d’intérêts potentielles.
Vérifions attentivement ces conditions avant de procéder. Ne pas le faire pourrait entraîner des coûts imprévus. De plus, un suivi régulier de ses finances aide à déterminer le meilleur moment pour un remboursement anticipé.
Évaluation Des Alternatives
Évaluer les alternatives au remboursement anticipé demeure crucial. Parfois, investir dans d’autres placements peut offrir de meilleurs rendements que les économies d’intérêts obtenues par un remboursement anticipé. Considérons ces options :
- Investissements dans des fonds diversifiés, qui peuvent générer des rendements supérieurs.
- Épargne dans un compte à intérêt élevé, offrant une liquidité immédiate et des taux compétitifs.
- Gestion proactive de dépenses, permettant de réduire notre charge financière sans rembourser un prêt anticipativement.
Quel choix est le plus adapté à notre situation financière ? Chaque situation mérite une analyse. Les conseils d’un professionnel en finances peuvent guider cette réflexion, assurant ainsi une décision éclairée.
Conclusion
Rembourser un prêt par anticipation peut être une décision stratégique pour alléger notre charge financière. En pesant soigneusement les avantages et les inconvénients nous pouvons optimiser notre situation économique. Il est essentiel de rester informé sur les conditions de notre contrat et d’évaluer notre situation financière avant d’agir.
Nous devons également garder à l’esprit les implications fiscales et l’impact sur notre score de crédit. En fin de compte chaque décision doit être alignée avec nos objectifs financiers à long terme. En prenant le temps d’analyser nos options nous nous rapprochons d’une meilleure stabilité financière et d’une vie sans dettes.