Quand on envisage d’acheter un bien immobilier, une question cruciale se pose : quelle assurance obligatoire pour un prêt immobilier devons-nous souscrire ? En effet, l’assurance emprunteur est souvent une condition sine qua non pour obtenir un prêt. Elle protège non seulement l’emprunteur, mais aussi la banque en cas de coup dur.
Dans cet article, nous allons explorer les différentes options d’assurance disponibles et les obligations légales qui les entourent. Comprendre ces enjeux est essentiel pour éviter des surprises désagréables lors de la signature de votre contrat de prêt. Préparez-vous à découvrir comment choisir l’assurance qui convient le mieux à votre situation et à sécuriser votre projet immobilier.
Importance de l’Assurance pour un Prêt Immobilier
L’assurance emprunteur joue un rôle crucial dans la sécurisation d’un prêt immobilier. Elle protège l’emprunteur en cas d’incapacité à rembourser le prêt, que ce soit en raison de décès, d’invalidité ou de chômage. La couverture financière qu’elle offre permet d’éviter des difficultés majeures, tant pour l’emprunteur que pour la banque.
Nous constatons que les institutions financières exigent souvent cette assurance avant d’accorder un prêt. Cela garantit également la sécurité du remboursement du montant emprunté. En cas de sinistre couvert, l’assurance prend en charge le remboursement des mensualités, soulageant ainsi l’emprunteur d’un poids financier.
Il est essentiel de comparer les garanties proposées par différents contrats d’assurance. Les clauses peuvent varier considérablement d’un assureur à l’autre, influençant ainsi le choix de l’emprunteur. Opter pour un contrat adapté, par exemple, peut faire la différence entre une couverture complète ou partielle de ses risques.
En outre, la loi impose certaines obligations concernant l’assurance emprunteur. Il existe des réglementations claires qui protègent les droits des emprunteurs et garantissent l’accès à des assurances compétitives. Comprendre ces exigences aide à faire des choix éclairés et à sécuriser son projet immobilier de manière optimale.
Examinons donc les éléments à considérer lors de la sélection d’une assurance pour un prêt immobilier :
- Montant de la couverture : Il doit correspondre au montant du prêt.
- Garanties incluses : Invalidité, décès, perte d’emploi.
- Coût de l’assurance : Comparer le rapport qualité/prix.
- Délai de carence : Vérifier les délais avant que l’assurance prenne effet.
En tenant compte de ces critères, nous pouvons s’assurer que l’assurance emprunteur nous protège efficacement pendant la durée du prêt.
Types d’Assurances Obligatoires
Nous rencontrons souvent plusieurs types d’assurances obligatoires lors de la souscription d’un prêt immobilier. Chaque type d’assurance joue un rôle essentiel dans la protection de l’emprunteur et de l’établissement prêteur.
Assurance Emprunteur
L’Assurance Emprunteur représente une garantie indispensable pour couvrir les risques liés au non-remboursement du prêt. Cette assurance protège contre des événements tels que :
- Décès : En cas de décès de l’emprunteur, le remboursement du prêt est pris en charge.
- Invalidité : Si l’emprunteur devient invalide, l’assurance rembourse les mensualités ou le reste dû.
- Chômage : Certaines garanties permettent de couvrir les mensualités en cas de perte d’emploi.
L’institution financière exige souvent cette assurance pour sécuriser son investissement. Comparer les contrats d’assurance emprunteur est crucial, car les niveaux de couverture et les exclusions varient d’un assureur à l’autre.
Assurance Multirisque Habitation
L’Assurance Multirisque Habitation est également nécessaire pour tout propriétaire. Elle protège le bien immobilier contre divers risques, tels que :
- Incendie : Couvre les dommages causés par un incendie, rendant essentielle cette assurance.
- Vol : Indemnise en cas de cambriolage, offrant une sécurité supplémentaire.
- Dégâts des eaux : Prend en charge les réparations liées aux infiltrations et aux fuites.
Les prêteurs préfèrent que les emprunteurs souscrivent à cette assurance, car elle assure la protection de la propriété financée. En tenant compte des garanties spécifiques, nous renforçons notre sécurité financière et pérennisons nos investissements.
Règlementations en Vigueur
L’assurance emprunteur est soumise à plusieurs réglementations en France. Ces lois garantissent la protection des emprunteurs et établissent des obligations claires pour les organismes prêteurs. D’abord, toute banque exige une assurance pour accorder un prêt immobilier. Cette procédure vise à sécuriser le remboursement en cas de décès, d’invalidité ou de chômage.
Ensuite, l’assurance emprunteur doit couvrir un minimum de garanties. Ces garanties incluent le décès, l’incapacité totale de travail et la perte d’emploi. Les emprunteurs doivent être attentifs aux exclusions de contrat et aux délais de carence.
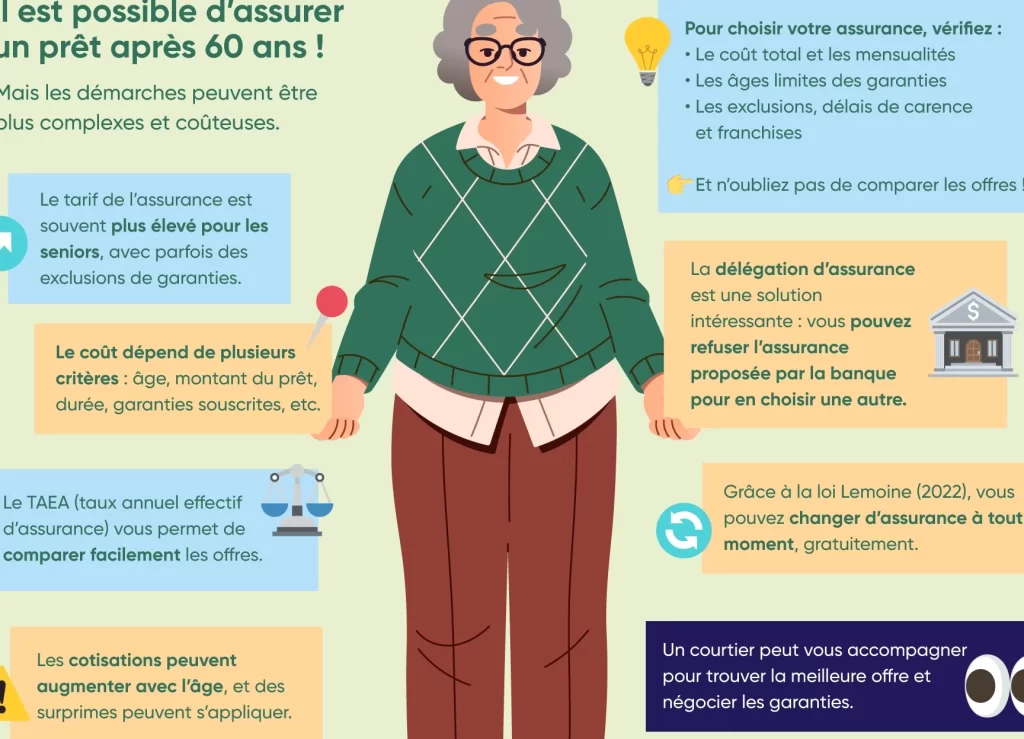
Par ailleurs, la loi Lagarde de 2010 a introduit le droit à la délégation d’assurance. Cela signifie que nous pouvons choisir une assurance externe à celle proposée par notre banque, tant que les garanties sont équivalentes. Cette option favorise la concurrence et a pour effet de réduire les coûts.
De plus, la loi Hamon, effective depuis 2014, permet de changer d’assurance dans un délai de 12 mois. En comparant les offres, nous pouvons obtenir de meilleures conditions sur le marché. Cette flexibilité aide à maximiser la couverture tout en minimisant les dépenses.
Enfin, l’obligation de transparence impose aux assureurs de fournir des informations claires. Les emprunteurs doivent recevoir tous les détails concernant les garanties et le coût de l’assurance. Cette information permet de prendre des décisions éclairées sur le choix de l’assurance emprunteur.
Comparaison des Offres d’Assurance
Comparer les offres d’assurance pour un prêt immobilier s’avère crucial. Les différences entre les contrats peuvent être significatives, notamment en termes de garanties, de coûts et de conditions. Nous devons donc examiner chaque option avec attention.
- Montant de la couverture : Vérifions le montant maximal couvert par l’assurance, en fonction des besoins spécifiques de l’emprunteur. Chaque assureur propose des plafonds variés, ce qui peut influencer le choix.
- Garanties incluses : Analysons les garanties offertes par chaque contrat. Certaines compagnies incluent des options telles que la couverture pour invalidité, vrai, tandis que d’autres se limitent aux cas de décès.
- Coût de l’assurance : Déterminons le coût annuel total, en tenant compte des variations liées à l’âge, à l’état de santé et au type de prêt. Cela permet d’identifier les économies potentielles.
- Délai de carence : Informons-nous sur le délai de carence qui s’applique. Ce délai varie selon les contrats et affecte la date à partir de laquelle les garanties prennent effet.
- Exclusions de contrat : Hormis les garanties, il est essentiel de comprendre les exclusions. Une liste claire des événements non couverts doit être fournie pour éviter des surprises désagréables.
| Assureur | Montant de la couverture | Garanties incluses | Coût annuel | Délai de carence |
|---|---|---|---|---|
| Assureur A | 300 000 € | Décès, Invalidité | 400 € | 3 mois |
| Assureur B | 250 000 € | Décès, Invalidité, Chômage | 350 € | 6 mois |
| Assureur C | 500 000 € | Décès seulement | 450 € | 1 mois |
Prendre le temps d’étudier plusieurs options permet, sans aucun doute, de faire un choix éclairé. Il est également conseillé de demander des devis personnalisés auprès de différents assureurs pour comparer plus facilement les offres. En parcourant ces éléments, on peut réellement optimiser sa couverture d’assurance emprunteur.
Conseils pour Choisir l’Assurance Adaptée
Nous devons d’abord considérer le montant de la couverture. Il faut s’assurer que l’assurance couvre le montant total du prêt immobilier en cas de sinistre. Une couverture insuffisante peut entraîner des difficultés financières.
En second lieu, examinons les garanties incluses. Il est essentiel de comparer les garanties pour choisir la meilleure option. Cela inclut les protections contre le décès, l’invalidité et la perte d’emploi. Certaines assurances vont plus loin en proposant des garanties supplémentaires comme les accidents de la vie.
Le coût de l’assurance représente également un facteur déterminant. Nous devons prendre en compte le coût annuel et son impact sur notre budget global. Une assurance moins chère peut sembler avantageuse, mais elle peut offrir des garanties limitées. Analysons donc plusieurs offres afin de peser le rapport couverture/coût.
Le délai de carence, lui, mérite notre attention. Ce délai est crucial puisqu’il représente la période pendant laquelle nous ne sommes pas protégés. En général, les délais varient d’un mois à plusieurs mois selon les contrats. Nous devons choisir une assurance avec un délai acceptable pour notre situation.
Nous devrions aussi tenir compte de la loi Lagarde de 2010. Elle nous permet de choisir une assurance externe à celle proposée par la banque, un point important pour maximiser notre couverture et potentiellement réduire les coûts.
Enfin, il est toujours judicieux de lire les conditions générales. Cela inclut les exclusions et les limitations potentielles qui pourraient influencer notre choix. Chaque particulier aura des besoins spécifiques en matière d’assurance, donc il est nécessaire de s’assurer que le contrat choisi répond bien à ceux-ci.
En somme, en suivant ces conseils, nous optimisons notre choix d’assurance emprunteur et assurons ainsi une protection adéquate pour notre prêt immobilier.
Conclusion
Choisir la bonne assurance pour un prêt immobilier est essentiel pour garantir notre sécurité financière. En prenant le temps de comparer les différentes offres et de comprendre les garanties proposées nous pouvons éviter des surprises désagréables.
La délégation d’assurance et les lois en vigueur nous offrent la flexibilité nécessaire pour choisir une couverture adaptée à nos besoins spécifiques. En gardant à l’esprit le coût et les conditions de chaque contrat nous maximisons notre protection tout en optimisant notre budget.
En fin de compte une bonne assurance emprunteur est un investissement qui nous protège et nous rassure tout au long de notre parcours immobilier.